



从有机到玻璃:AI时代先进封装的材料革命
发布时间:2026-07-30
一块玻璃,正在挑战整个半导体行业的"天花板"。当AI芯片的算力以指数级狂飙,当Chiplet把成百上千颗"芯粒"塞进指甲盖大小的空间,传统有机基板已经喘不过气来——信号延迟、散热瓶颈、尺寸极限,封装环节正在成为芯片性能跃迁最硬的那块"天花板"。谁能想到,打破僵局的答案,竟是一块玻璃。SEMI 2026年5月专题报告显示,玻璃基板市场将在2028年前后进入高性能产品初期量产,2028-2040年市场年复合增长率高达67.2%。从实验室里的"冷门选手",到英特尔、三星、SK集团已相继入局,这场由玻璃掀起的封装革命,正在悄悄改写AI芯片的竞争规则。
如果把一颗先进封装芯片比作一座微型城市:CPU、GPU、HBM内存、光电芯粒 → 城市里的不同功能区封装基板 → 道路、电网、地基芯粒越多,城市越大,线路就越复杂。而传统"有机基板"(你可以理解为塑料+玻璃纤维的复合材料),虽然工艺成熟、成本可控,但有个致命弱点:热胀冷缩会翘曲。普通芯片翘一点,问题不大。但AI芯片动辄集成几十个芯粒,线路间距已经小到微米级——基板哪怕翘了头发丝那么一点,高速信号就可能"迷路",良率直接崩盘。于是,行业开始寻找一种更"稳"的材料。
玻璃,就这样被推上了舞台。
材料之变:玻璃基板到底是什么?
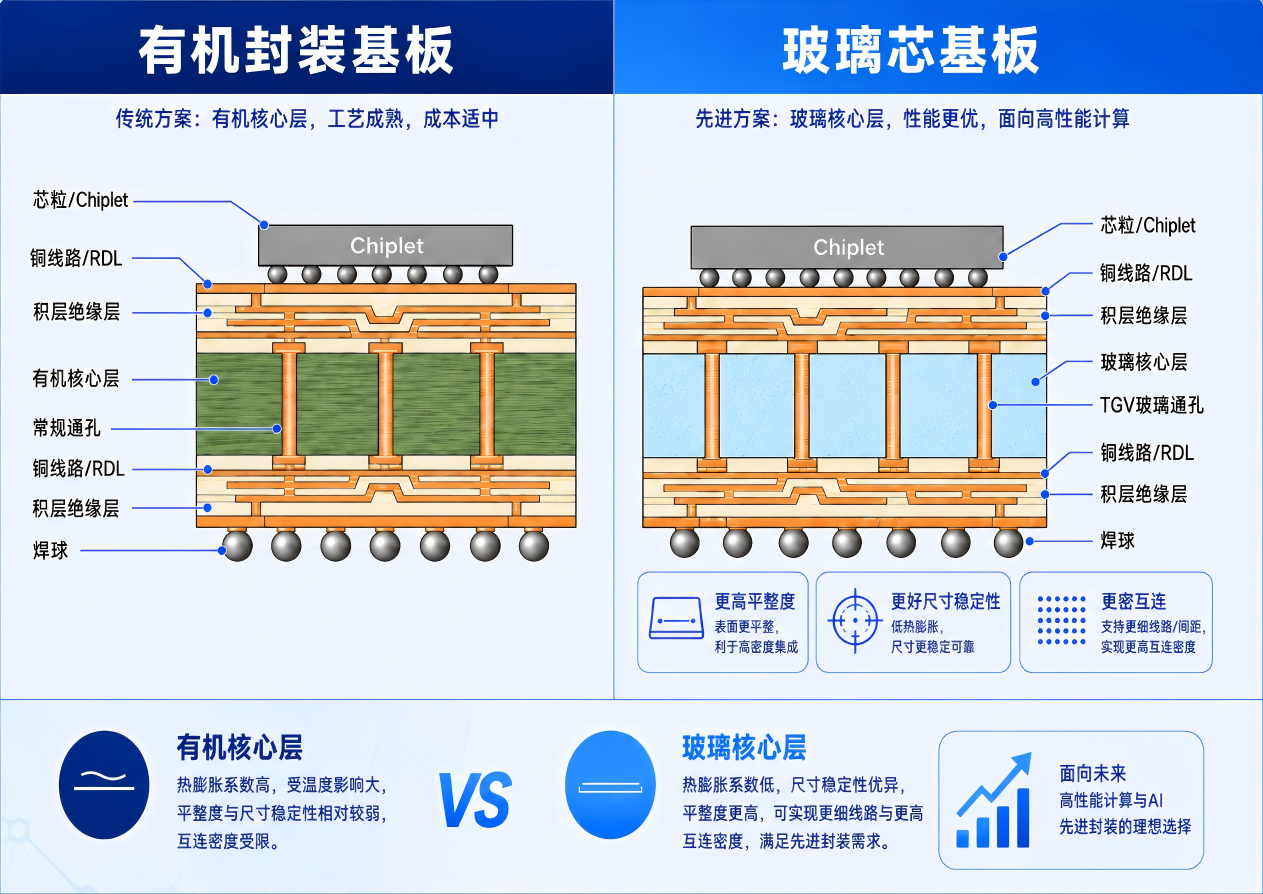
玻璃基板并不是简单地在芯片下面放一块玻璃。它通常是将传统封装基板中间的有机核心层,替换为经过成分设计和精密加工的特种玻璃。玻璃两侧继续制作绝缘积层、铜线路和焊盘;玻璃内部则通过玻璃通孔,也就是TGV,实现上下表面的垂直电气连接。完整制造流程大致包括:玻璃材料制备→TGV成孔→孔壁金属化→铜填充→线路重布→积层加工→微凸点制造→芯片贴装→可靠性测试
玻璃强在哪?关键不是“透明”,而是“稳定”
玻璃进入先进封装,核心优势并不是透明,而是稳定。
✅尺寸更稳定
部分特种玻璃的热膨胀系数可以根据成分进行调节,接近硅材料。温度变化时,玻璃基板的伸缩相对可控,有助于减少大尺寸封装的翘曲,也有利于不同线路层的精确对准。
✅线路可以做得更密
玻璃表面平整,材料在加工过程中不容易像有机核心层那样发生明显收缩。这意味着光刻设备能够更稳定地完成细线路加工。按照英特尔公布的研发数据,玻璃基板可使图形失真降低约50%,并有望将基板互连密度提高一个数量级。
✅高速信号损耗较低
特种低损耗玻璃可以提供较低介电常数、较低介电损耗和纳米级平滑表面,有助于减少高速信号传输中的衰减和散射。这一特性不仅适合AI和高性能计算,也为毫米波器件、光电共封装和高速通信封装提供了更多设计空间。
✅更适合大尺寸封装
AI芯片正在从“单颗大芯片”转向“多个芯粒组成一个系统”。随着芯粒数量增加,封装基板需要变得更大。玻璃的刚性和平整度,使其具备支撑超大尺寸多芯粒封装的潜力。
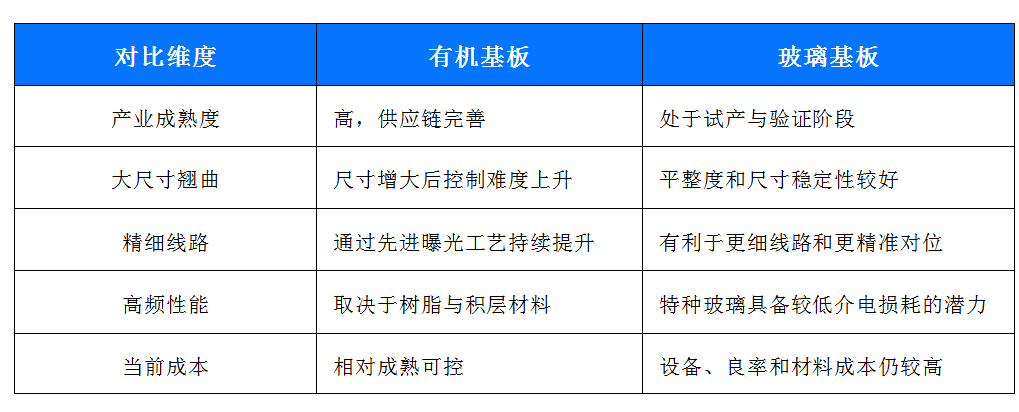
玻璃基板并不是“换一种材料”那么简单,它面前横着四道难关:难题一:孔要小,还不能裂
TGV可以通过激光改性、激光烧蚀、湿法刻蚀等方式制造。真正困难的是,在大面积玻璃上加工数量庞大、尺寸一致的微孔,同时还要控制孔壁缺陷、崩边和微裂纹。而裂纹可能在后续热循环或机械加工中继续扩展,影响产品可靠性。难题二:铜要填进去,还要粘得住
玻璃本身是绝缘材料,孔壁需要先形成金属种子层,再进行铜沉积或填充。但玻璃表面较为光滑,金属附着力控制难度较高。铜与玻璃的热膨胀特性也不同,反复升温和降温可能在界面产生应力。英特尔在2026年ECTC披露,其研发方案已经展示多种TGV结构、器件嵌入空腔以及全铜填充通孔,并完成严苛热循环测试。这说明关键可靠性问题正在取得进展,但仍需要进一步转化为稳定的量产窗口。难题三:玻璃平整,但也比较脆
玻璃具有较高刚性,却对边缘缺口和表面损伤较为敏感。搬运、切割、贴膜、积层和组装设备都需要进行适配。如何降低破片率,并实现大尺寸面板的自动化传输,是影响成本的重要因素。难题四:玻璃不是散热材料
玻璃的耐热稳定性较好,并不代表它的导热能力强。以常见硼硅玻璃为例,其导热系数约为1.2 W/(m·K)。 对于高功耗AI芯片,仍需结合铜结构、热界面材料、散热盖板和液冷系统进行协同设计。玻璃基板解决的主要是互连密度、平整度和大尺寸稳定性,在散热问题上还需要做进一步探究。
截至2026年,玻璃基板尚未量产,但竞争已进入白热化:
英特尔:从材料验证走向系统集成
英特尔在2023年宣布,计划于本十年后半段推出完整玻璃基板解决方案,初期面向数据中心、AI和图形计算等大尺寸、高速应用。
到2026年,其研究重点已进一步覆盖TGV、嵌入空腔、大尺寸封装、供电以及光电集成,玻璃开始从单一材料研究转向完整封装架构验证。
Absolics:建设商业化基础设施
SK集团旗下Absolics已在美国佐治亚州建设玻璃基板试制与制造设施,并于2024年完成相关设施建设和调试。2025年,美国商务部又向其SMART先进封装项目提供1亿美元直接资金,用于建设玻璃芯封装生态,重点服务AI、高性能计算和数据中心。
三星电机:打通材料与基板供应链
三星电机于2025年在世宗工厂建设玻璃基板试验线,并与AI、服务器客户共同开发玻璃基板及玻璃中介层。
同年,三星电机又与住友化学、东友精细化工签署合作备忘录,计划建立玻璃芯制造合资企业,并提出在2027年以后启动量产。
综合这些进展可以看到:对于玻璃基板而言,2026年前后将成为从技术验证走向工艺优化和产业协同的重要阶段。
真正决定产业化速度的,不只是某一家企业做出样品,而是材料、设备、TGV、金属化、积层、检测、设计工具和客户认证能否共同成熟。
玻璃基板的竞争,本质上不是一项单点工艺的竞争,而是完整封装平台能力的竞争。
一块玻璃完成加工后,还需要继续衔接微凸点、倒装键合、芯粒贴装、光电接口和可靠性验证等流程。
这与NOEIC正在建设的硅基2.5D/3D光电Chiplet工艺平台高度协同。
参考现有平台布局,NOEIC已将三维封装设计、微凸点制造、倒装键合、光电共封装及相关验证平台建设等关键技术纳入系统性攻关方向,并具备2.5D/3D光子集成及光电融合器件研制与封测基础。
围绕玻璃基板,可进一步形成三层技术能力:
第一层是面向玻璃基板的设计仿真:重点解决高速高密度封装需求下的高频链路设计仿真及布局布线难题。
第二层是玻璃基板样品的高端封测:将玻璃基板与微凸点和倒装工艺连接起来,形成面向客户验证的完整结构。
第三层是场景化系统验证:面向AI算力、光电Chiplet和共封装光学等应用,验证玻璃基板在高速信号、大尺寸封装及光电协同方面的实际价值。这种布局的意义在于:不把玻璃基板孤立地视为一种材料,而是把它放入先进封装和光电融合的完整技术链条中。
答案是:会,但不是全部。
未来很长一段时间,有机基板仍将在手机、消费电子和成熟芯片中占据主流——它成本低、供应链成熟,无可替代。
但玻璃基板,将率先在AI加速器、服务器处理器、超大尺寸Chiplet系统、共封装光学等高端场景站稳脚跟。这些应用对尺寸稳定性、线路密度和信号性能的要求极高,也更能承受新工艺早期的成本。
从有机核心到玻璃核心,看似只是材料之变,实则是芯片竞争逻辑的转向:
当晶体管微缩越来越难,产业开始向封装内部寻找新的性能空间。
未来的高性能芯片,不仅取决于晶体管技术,更取决于封装技术能否持续突破。而玻璃,正在成为这场变革中最值得关注的"新地基"。
